¿Cuánto seguro de vida necesitas? La cuenta en tres pasos para proteger a tu familia en México
Para saber cuánto seguro de vida necesitas, suma tus deudas, agrega los gastos de tu familia durante los años en que dependen de ti y sus metas importantes, y resta lo que ya tienes ahorrado o asegurado. El resultado es tu suma asegurada aproximada: la cantidad que tu familia recibiría para seguir adelante sin vender la casa ni dejar la escuela.
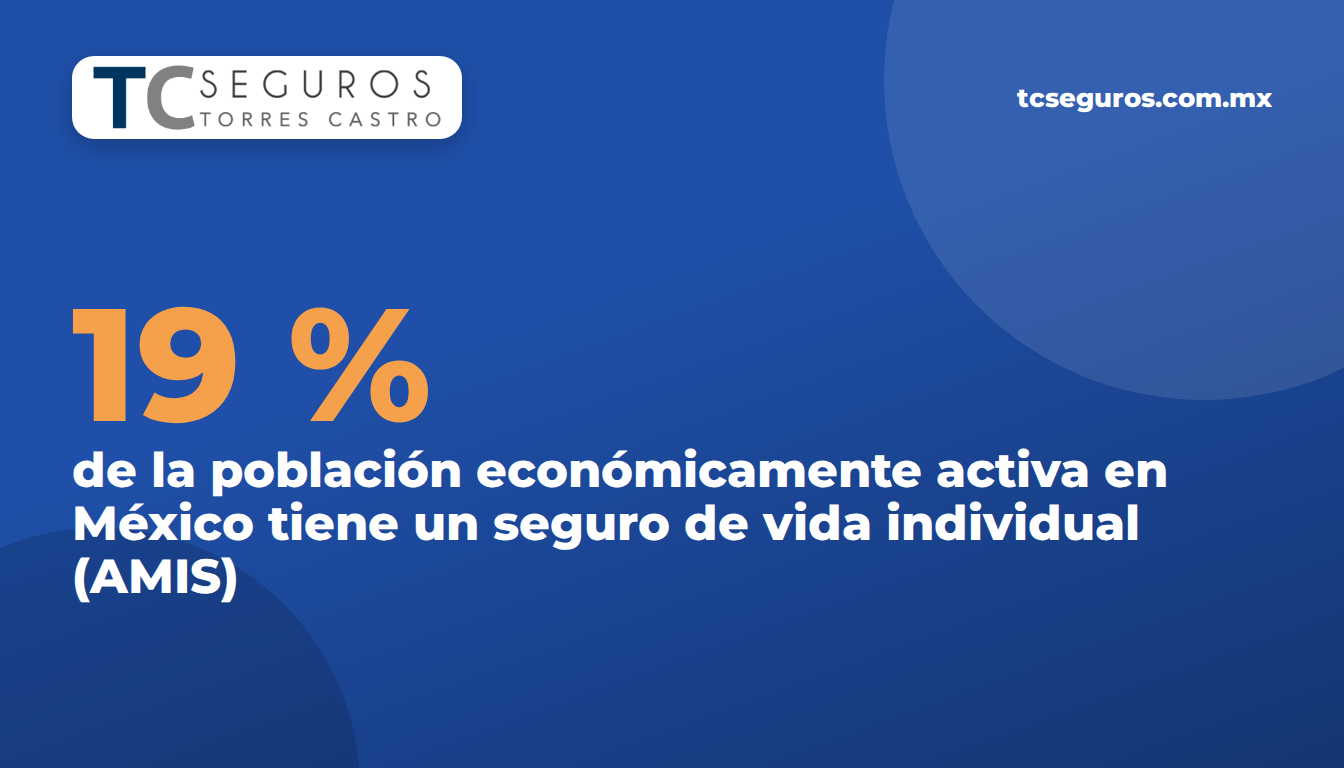
En México, muy pocas familias tienen esa cuenta hecha. Según la Asociación Mexicana de Instituciones de Seguros (AMIS), solo el 19 % de la población económicamente activa tiene un seguro de vida individual, y apenas el 22.9 % de la población cuenta con al menos un seguro de cualquier tipo. Es decir, solo uno de cada cinco de quienes trabajan tiene un seguro de vida individual propio.
La buena noticia es que la cuenta puede tomarte una tarde, una hoja y tus estados de cuenta.
Paso 1: suma lo que debes
Empieza por lo que tu familia tendría que pagar si tú faltas. Anota el saldo actual, no el monto original:
- Crédito hipotecario (revisa si tiene un seguro de vida ligado; muchos créditos lo incluyen).
- Crédito de auto.
- Tarjetas de crédito y préstamos personales.
- Cualquier deuda familiar o de tu negocio que esté a tu nombre.
Ejemplo: hipoteca $650,000 + auto $120,000 + tarjetas $30,000 = $800,000.
Paso 2: cuenta los gastos de los años que dependen de ti
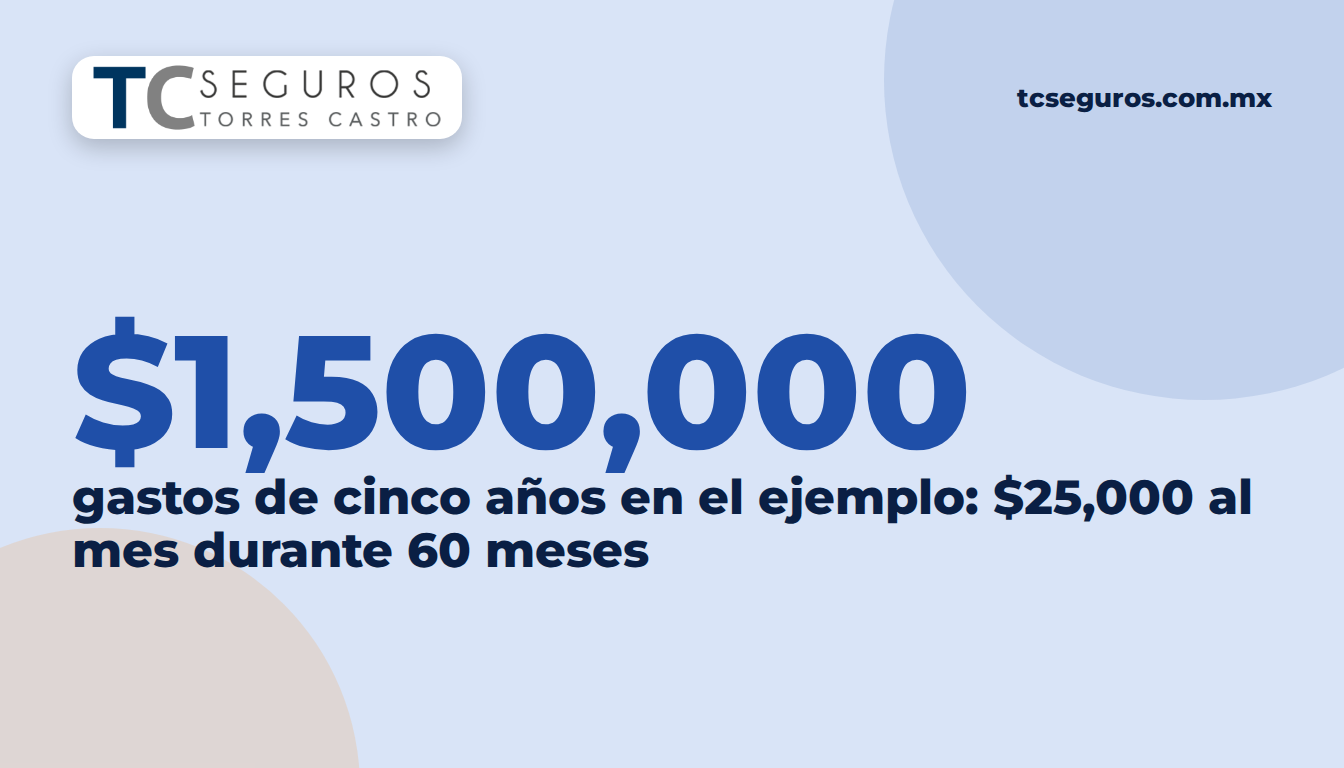
Calcula cuánto gasta tu hogar al mes (renta o mantenimiento, comida, servicios, transporte, colegiaturas), sin contar los pagos de créditos que ya sumaste en el paso 1, y multiplícalo por los años que tu familia necesitaría apoyo. En el ejemplo usamos cinco años, pero puedes usar los años que faltan para que tu hijo menor termine la escuela.
Ejemplo: $25,000 al mes × 60 meses = $1,500,000.
Si tu pareja también trabaja, puedes calcular solo la parte del gasto que cubres tú. Lo importante es que el número sea realista, no el más alto posible.
Paso 3: agrega las metas y resta tus ahorros
Suma las metas que no quieres que se pierdan: la universidad de los hijos, el cuidado de un padre mayor, terminar de construir. Después resta lo que ya existe: ahorros, inversiones, el seguro de vida de tu trabajo y otros seguros a tu nombre.
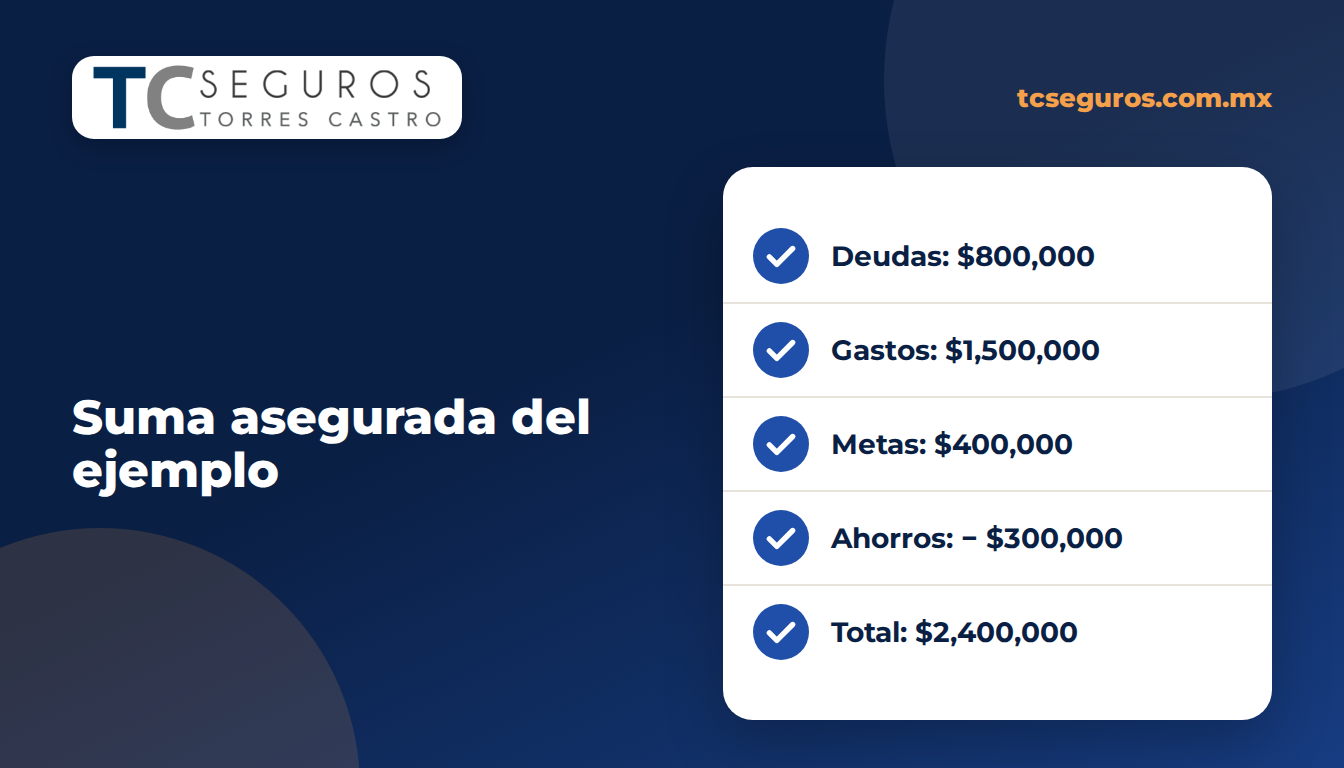
Ejemplo:
- Deudas: + $800,000
- Cinco años de gastos: + $1,500,000
- Escuela de los hijos: + $400,000
- Ahorros y seguro del trabajo: − $300,000
Suma asegurada aproximada: $2,400,000. Con ese número ya puedes pedir cotizaciones comparables.
Errores comunes al calcular tu seguro de vida
- Contar solo con el seguro del trabajo. Suele ser limitado y se pierde si cambias de empleo.
- Olvidar la inflación. Revisa tu suma asegurada cada año o cada vez que cambie tu familia: un nacimiento, una casa nueva, un crédito.
- Elegir por la prima más baja. Compara la suma asegurada, el plazo, las exclusiones y quiénes son tus beneficiarios. Todo eso se lee en la carátula y en las condiciones generales.
- No designar beneficiarios. Si no los nombras o están desactualizados, el trámite puede complicarse o tardar más.
Qué hacer con tu número
Con la suma asegurada en la mano, el siguiente paso es comparar. Pide al menos dos o tres cotizaciones con la misma suma, el mismo plazo y los mismos beneficiarios, para que la comparación sea justa. Revisa también si la póliza incluye coberturas adicionales, como invalidez total y permanente o muerte accidental, y si el precio se mantiene igual durante todo el plazo o sube con la edad.
Antes de firmar, lee la carátula y las condiciones generales. Ahí se explican las exclusiones, el periodo de espera y lo que tus beneficiarios deben presentar para cobrar. Si algo no queda claro, pregúntalo por escrito. Una póliza que tu familia no sabe cómo cobrar pierde buena parte de su valor.
Por último, cuéntale a tu familia que el seguro existe y dónde está la póliza. Parece obvio, pero si nadie sabe que la póliza existe, el cobro puede retrasarse.
Temporal o con ahorro: cuál te conviene
Un seguro de vida temporal protege durante un plazo (10, 20, 30 años o hasta cierta edad) y suele tener la prima más baja para sumas altas. Un seguro con ahorro o dotal combina protección con un monto que recibes si vives al final del plazo, y su prima es mayor. Para una familia joven con deudas, la cuenta de este artículo suele cubrirse mejor con un temporal; si además quieres construir tu retiro, conviene revisarlo junto con un plan de ahorro. Puedes ver más en nuestra guía de seguro de vida en México 2026.
Preguntas frecuentes
¿Cuánto seguro de vida necesito en México?
Una forma práctica es sumar tus deudas, los gastos de tu hogar durante los años en que dependen de ti (en el ejemplo, cinco) y las metas importantes de tu familia, y restar tus ahorros y otros seguros. El resultado es la suma asegurada aproximada que conviene cotizar.
¿El seguro de vida de mi trabajo es suficiente?
Por lo general no alcanza por sí solo. Suele cubrir una cantidad limitada y termina cuando dejas la empresa. Úsalo como parte de la cuenta, no como la cuenta completa.
¿Cada cuánto debo revisar mi suma asegurada?
Una vez al año y cada vez que cambie algo grande: un hijo, una casa, un crédito nuevo o un cambio de trabajo.
¿Quieres hacer la cuenta con nosotros? En TC Seguros te ayudamos a calcular tu suma asegurada y a comparar opciones con la carátula en la mano. Escríbenos por WhatsApp al +52 33 1137 7743.