Si te roban el auto, ¿quién paga? Cobertura amplia, limitada y de responsabilidad civil
Si te roban el auto, la aseguradora solo paga si tu póliza incluye la cobertura de robo total, que viene en la cobertura amplia y en la limitada, pero no en un seguro de responsabilidad civil. Aun con robo total, recibirás la suma asegurada menos el deducible que marca tu carátula, así que vale la pena revisarla hoy y no el día del robo.
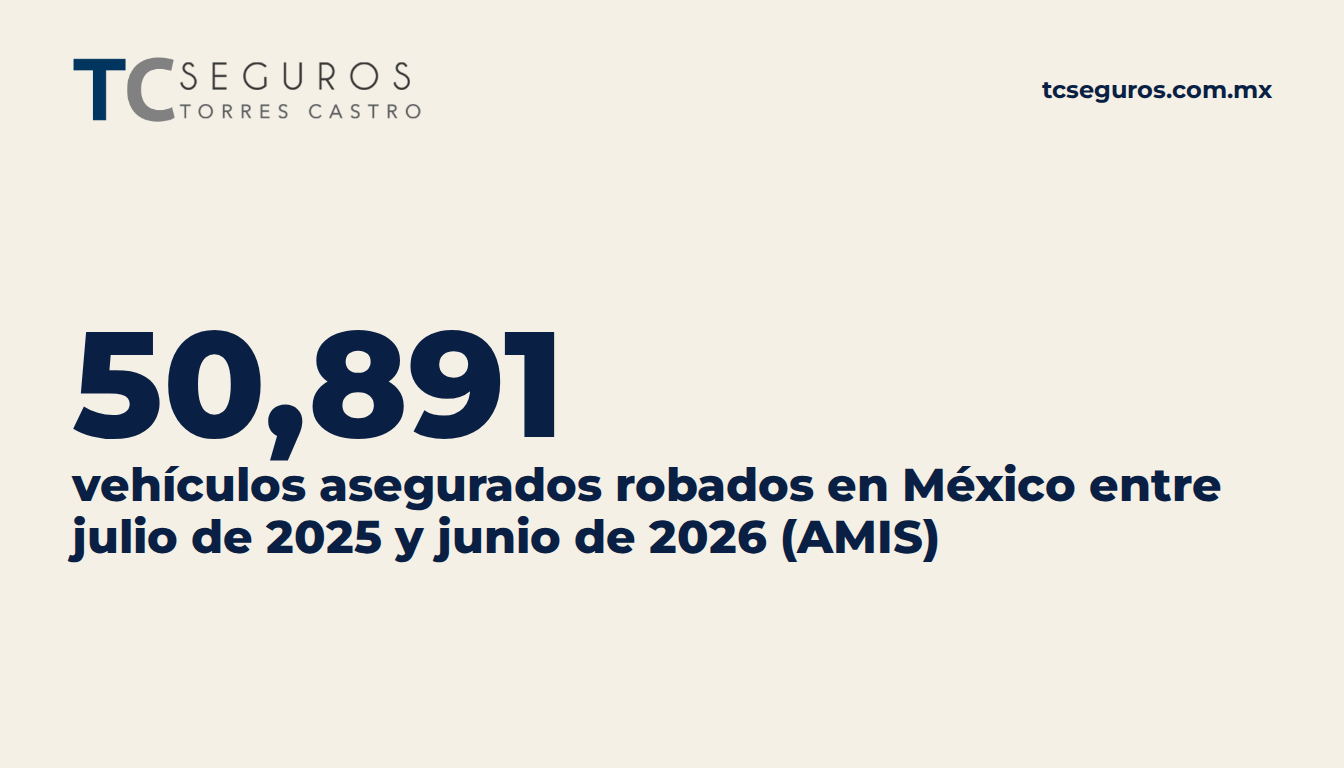
El riesgo es real aunque vaya a la baja. Según la Asociación Mexicana de Instituciones de Seguros (AMIS), entre julio de 2025 y junio de 2026 se robaron 50,891 vehículos asegurados en México, 16 % menos que en el periodo anterior. En ese mismo lapso se recuperaron poco más de 23,000, es decir, menos de la mitad.
Los tres tipos de seguro de auto, explicados sin letra chiquita
En México, la mayoría de las pólizas para autos particulares se agrupan en tres paquetes. Los nombres pueden variar.
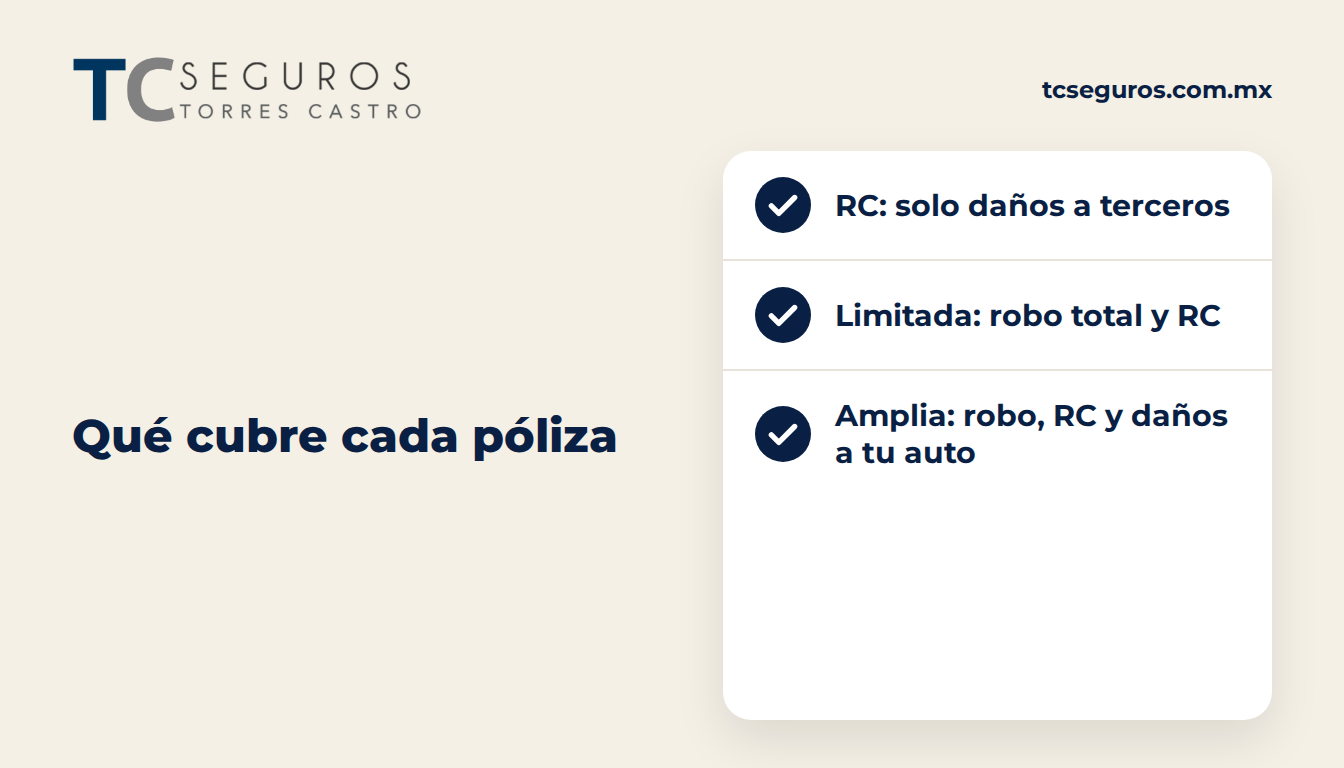
Responsabilidad civil (RC)
Es lo mínimo. Cubre los daños que tu auto cause a otras personas o a sus bienes. No cubre los daños a tu propio vehículo ni el robo. Es el seguro que se exige para circular por carreteras federales, pero no protege tu patrimonio si el auto desaparece.
Cobertura limitada
Incluye la responsabilidad civil y agrega el robo total del vehículo, además de otras coberturas como gastos médicos a ocupantes o asistencia vial, según la póliza. Lo que normalmente no incluye son los daños materiales a tu auto por un choque, granizo o una inundación.
Cobertura amplia
Es la más completa: responsabilidad civil, robo total, daños materiales a tu auto, gastos médicos a ocupantes y asistencias. Si te roban el auto o lo chocas, hay respuesta, siempre con el deducible correspondiente.
Qué pasa, paso a paso, si te roban el auto
- Denuncia ante el Ministerio Público lo antes posible y pide copia de la denuncia.
- Reporta el robo a tu aseguradora con tu número de póliza. Guarda el número de reporte.
- Reúne los documentos que te pidan: factura del auto, tarjeta de circulación, comprobantes de tenencia, llaves y tu identificación.
- Espera el plazo de localización. Las aseguradoras suelen esperar un periodo antes de declarar la pérdida total por robo, porque el auto puede aparecer.
- Recibe la indemnización: la suma asegurada que marca tu póliza, menos el deducible de robo.
Si el auto aparece antes de que se pague, la aseguradora revisa los daños y los atiende según tu cobertura. Por eso el tipo de póliza importa incluso cuando el auto se recupera.
Las cuatro líneas de tu carátula que debes leer hoy
La carátula es la hoja de tu póliza que resume lo que contrataste. No prometemos ninguna cobertura sin verla, y tú tampoco deberías suponerla. Busca estas cuatro líneas:
- Robo total: confirma que aparezca como cubierto. Si solo ves responsabilidad civil, tu auto no tiene protección contra robo.
- Deducible de robo: es el porcentaje que pagas tú. Suele ser distinto y más alto que el de daños materiales.
- Suma asegurada: revisa si es valor comercial o valor factura. Con valor comercial, el monto baja conforme el auto se deprecia.
- Uso del vehículo: si usas el auto para trabajar o para plataformas de transporte y la póliza dice uso particular, una reclamación puede complicarse.
¿Cuál te conviene según tu auto?
No hay una respuesta única, pero sí una regla práctica: entre más vale tu auto y más dependes de él, más sentido tiene la cobertura amplia.
- Auto nuevo o con financiamiento: cobertura amplia. Muchas financieras la exigen y una pérdida sin cobertura te dejaría pagando un crédito sin auto.
- Auto de cinco a diez años, que usas a diario: amplia o limitada, según tu ahorro para reparar un choque por tu cuenta.
- Auto de mucho uso y bajo valor comercial: la limitada puede bastar, porque protege contra robo sin pagar por daños materiales que quizá no repararías.
- Solo responsabilidad civil: cumple con la ley, pero no te protege a ti ni a tu auto.
Antes de cambiar de paquete, compara cuánto sube la prima contra cuánto perderías si el auto no aparece. En nuestra guía de seguro de auto con cobertura amplia en México explicamos cada cobertura con más detalle.
Tres hábitos que bajan el riesgo de robo
- Estaciona en lugares iluminados o con vigilancia, sobre todo de noche.
- No dejes la factura ni la tarjeta de circulación dentro del auto.
- Si tu póliza o tu auto lo permiten, usa un localizador; algunas aseguradoras lo consideran al calcular la prima.
Preguntas frecuentes
¿El seguro de responsabilidad civil cubre el robo de mi auto?
No. La responsabilidad civil solo cubre los daños que tu auto cause a terceros. Para que te paguen si te roban el auto necesitas la cobertura de robo total, incluida en la cobertura limitada y en la amplia.
¿Cuánto me pagan si me roban el auto asegurado?
La suma asegurada que indica tu póliza, que puede ser valor comercial o valor factura, menos el deducible de robo total. Ambos datos aparecen en la carátula.
¿Qué diferencia hay entre cobertura amplia y limitada?
Las dos incluyen robo total y responsabilidad civil. La cobertura amplia agrega los daños materiales a tu propio auto, por ejemplo por un choque, granizo o una inundación.
¿No sabes qué dice tu carátula? Escríbenos al WhatsApp +52 33 1137 7743, la revisamos contigo y te decimos qué cubre tu póliza hoy. Guarda esta checklist para tu próxima renovación.