Deducible, coaseguro y tope: cuánto pagas tú si te operan con tu seguro de gastos médicos mayores
En un seguro de gastos médicos mayores tú pagas primero el deducible (un monto fijo), después el coaseguro (un porcentaje del resto de la cuenta) hasta llegar al tope de coaseguro, y la aseguradora cubre lo demás dentro de la suma asegurada. Esos tres datos están en la carátula de tu póliza y definen cuánto sale de tu bolsillo en una cirugía.
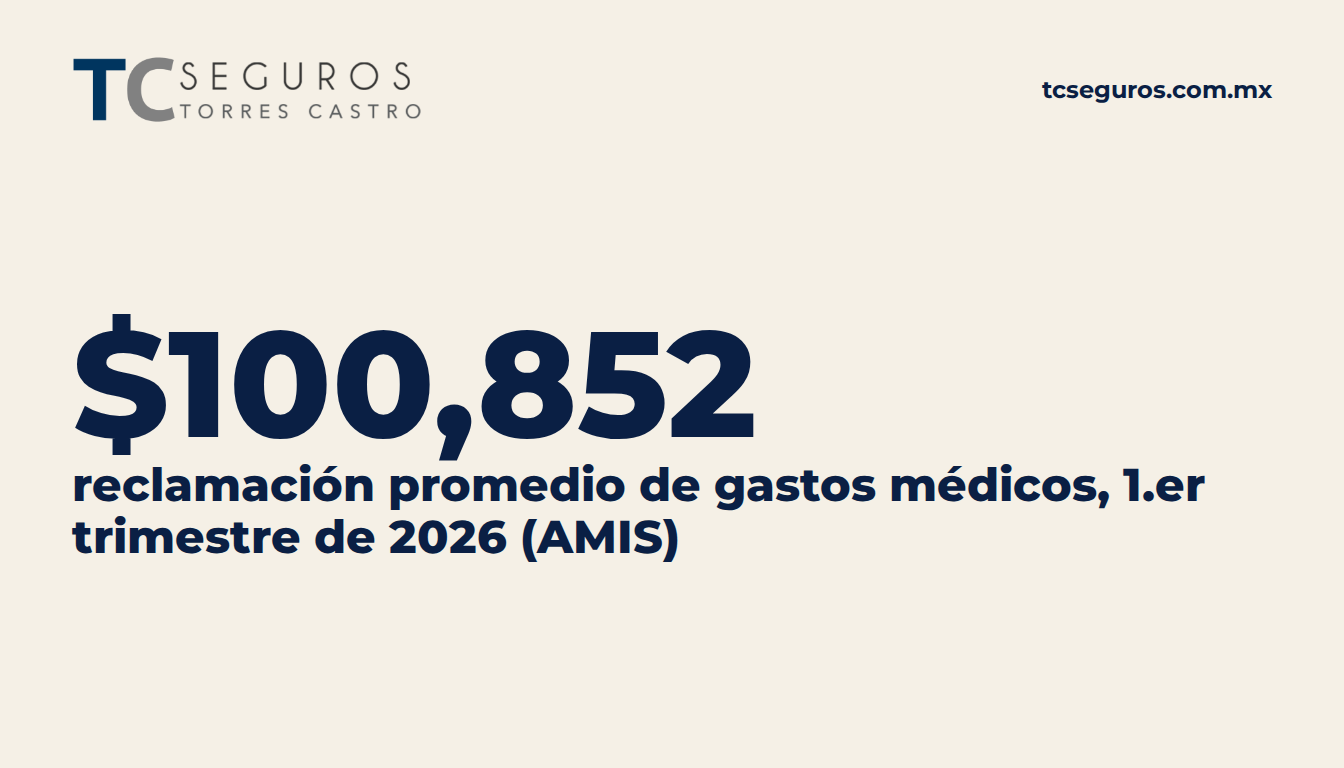
Conocerlos bien hoy importa más que nunca. De acuerdo con la Asociación Mexicana de Instituciones de Seguros (AMIS), en datos publicados el 14 de octubre de 2026, la reclamación promedio por gastos médicos en el primer trimestre de 2026 fue de $100,852 pesos, 17.8 % más que un año antes. Y según datos de la CNSF publicados por Expansión el 12 de octubre, al cierre del segundo trimestre había 15.2 millones de riesgos asegurados, frente a 16.2 millones un año antes: cerca de un millón de pólizas menos.
Muchas de esas cancelaciones ocurren al momento de renovar, cuando sube la prima y la persona decide que «no le conviene». Antes de tomar esa decisión, conviene entender qué estás pagando y qué te protege.
Qué es el deducible y cuándo se paga
El deducible es la cantidad fija que tú cubres antes de que la aseguradora empiece a pagar. Funciona como la «entrada» de cada reclamación.
- Aparece en la carátula como un monto en pesos (o en UMA, según la póliza).
- Por lo general, se aplica por cada padecimiento o accidente, no por cada consulta. Revisa cómo lo define tu contrato.
- Un deducible más alto suele bajar la prima; uno más bajo, en cambio, la sube.
Qué es el coaseguro y por qué sorprende
El coaseguro es el porcentaje que tú pagas del monto que queda después del deducible. Si tu póliza dice 10 % y, después del deducible, la cuenta es de $80,000, a ti te tocan $8,000.
Lo que sorprende es que el coaseguro crece con la cuenta. En una cirugía mayor, un 10 % puede ser mucho dinero. Por eso existe el siguiente concepto.
El tope de coaseguro: tu límite de gasto
El tope de coaseguro es la cantidad máxima que pagarás por coaseguro en una misma reclamación. Una vez que lo alcanzas, la aseguradora cubre el resto, siempre dentro de la suma asegurada y de las condiciones de tu póliza.
No todas las pólizas tienen tope, y no todas lo aplican igual. Es el dato que más conviene buscar en tu carátula.
Un ejemplo con números redondos
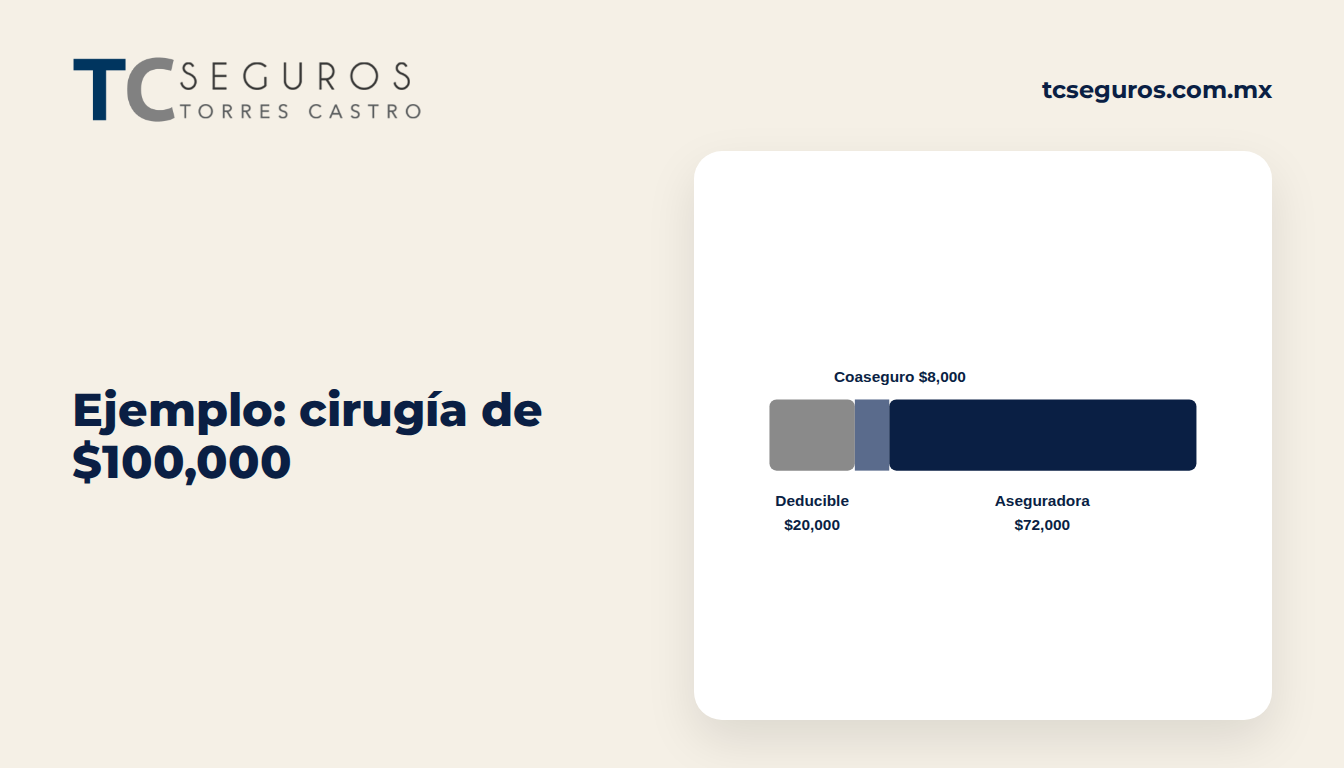
Este ejemplo es ilustrativo; tu póliza puede tener otras condiciones. Supón una cirugía de $100,000 dentro de la red de tu póliza, con un deducible de $20,000, un coaseguro de 10 % y un tope de coaseguro de $40,000:
- Deducible: pagas $20,000.
- Coaseguro: quedan $80,000; el 10 % son $8,000. Como no llega al tope de $40,000, pagas los $8,000.
- Total de tu bolsillo: $28,000. La aseguradora cubre $72,000.
Ahora imagina la misma cirugía en un hospital fuera de la red o de un nivel más alto que el que contrataste. Muchas pólizas aumentan el coaseguro en esos casos. Por eso la red hospitalaria es tan importante como el deducible.
Checklist: cinco datos que debes encontrar en tu carátula
- Suma asegurada: el máximo que pagará la aseguradora.
- Deducible: cuánto y si se aplica por padecimiento o por año.
- Coaseguro: el porcentaje y si cambia según el hospital.
- Tope de coaseguro: si existe y de cuánto es.
- Red hospitalaria o nivel: en qué hospitales aplica tu cobertura completa.
Antes de cancelar por el alza de la renovación
Las renovaciones de 2026 han llegado con aumentos fuertes: la Cámara de Diputados recogió reportes de alzas de hasta 80 % en algunos casos. Pero cancelar no siempre es la mejor salida. Si dejas pasar el plazo, puedes perder antigüedad, y una póliza nueva podría no cubrir de inmediato padecimientos que ya tienes.
Hay alternativas que vale la pena revisar con tu asesor: ajustar el deducible, cambiar el nivel hospitalario o revisar el tope de coaseguro. En nuestra guía sobre el alza de primas de gastos médicos mayores en 2026 explicamos por qué suben y qué revisar en la carta de renovación.
Tres preguntas para hacerle a tu asesor antes de renovar
- ¿Qué pasa con mi antigüedad y mis padecimientos actuales si cambio de deducible o de nivel?
- ¿Mi póliza tiene tope de coaseguro y aplica igual en todos los hospitales de la red?
- ¿Cuánto bajaría la prima con cada ajuste y cuánto pagaría yo en una cirugía como la del ejemplo?
Preguntas frecuentes
¿Cuál es la diferencia entre deducible y coaseguro en gastos médicos mayores?
El deducible es un monto fijo que pagas primero en cada reclamación. El coaseguro es un porcentaje que pagas del resto de la cuenta, casi siempre hasta un tope máximo.
¿Qué pasa si me atiendo en un hospital fuera de mi red?
Depende de tu póliza. Muchas aumentan el coaseguro o cubren solo una parte. Revisa la sección de red hospitalaria de tus condiciones generales antes de programar una cirugía.
¿Conviene subir el deducible para pagar menos prima?
Puede convenir si tienes un ahorro para cubrirlo en una emergencia. Si no lo tienes, un deducible alto puede dejarte sin protección real cuando la necesites.
¿Quieres que revisemos tu carátula contigo? Escríbenos por WhatsApp al +52 33 1137 7743 y guarda este checklist para tu próxima renovación.